Polizza casa: fabbricato, contenuto, responsabilità civile e franchigia
Una polizza casa può riunire garanzie diverse, ma non copre automaticamente ogni danno. Prima di firmare bisogna distinguere fabbricato, contenuto e responsabilità civile, poi controllare evento assicurato, esclusioni, massimale, franchigia, scoperto e somma assicurata. Il prezzo da solo non permette di confrontare due contratti: servono i documenti precontrattuali e le condizioni di assicurazione.
Redazione Bolparo ·
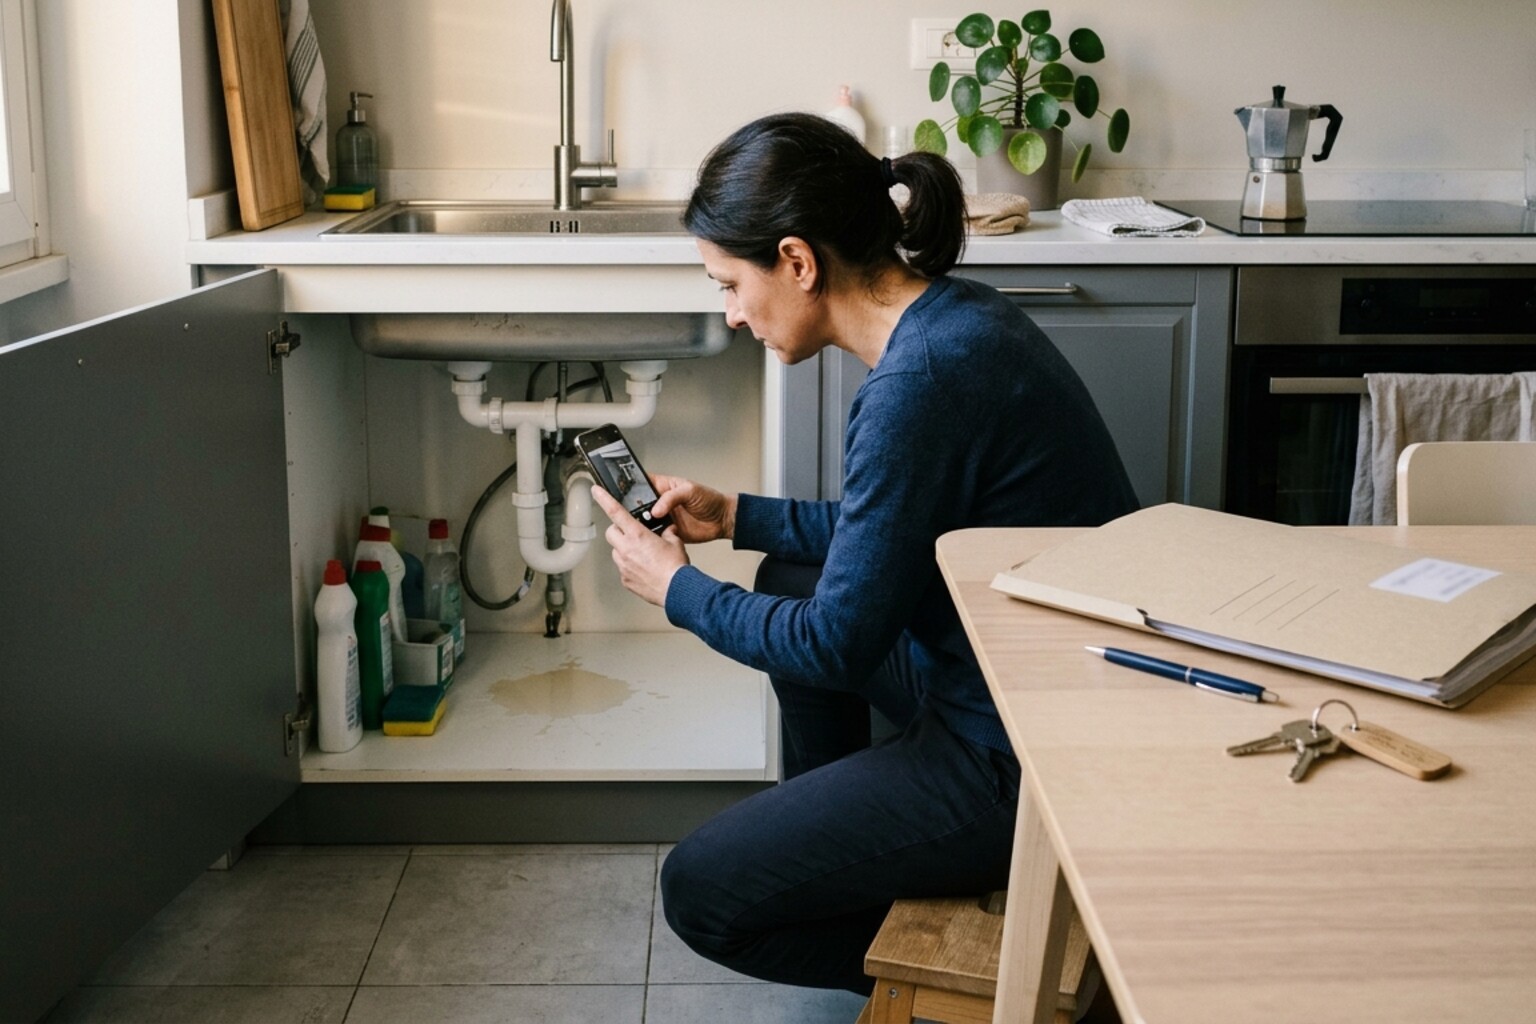
Immagine generata da IA
In breve
- La garanzia fabbricato riguarda l’immobile e le parti indicate nel contratto; la garanzia contenuto riguarda i beni presenti nell’abitazione.
- La responsabilità civile interviene per i danni involontari causati a terzi solo nei casi e nei limiti descritti dalla polizza.
- Franchigia, scoperto, massimale e sottolimiti stabiliscono quanta parte del danno può restare a carico dell’assicurato.
- La polizza condominiale non sostituisce automaticamente le coperture personali del proprietario o dell’inquilino.
- Prima dell’acquisto conviene confrontare documenti contrattuali omogenei, non soltanto il premio annuale.
Che differenza c’è tra fabbricato, contenuto e responsabilità civile?
La voce fabbricato protegge l’abitazione e gli elementi che il contratto considera parte dell’immobile. La definizione può comprendere, per esempio, impianti fissi, infissi e pertinenze, ma occorre verificare il testo: non esiste un elenco identico per tutte le compagnie. La voce contenuto riguarda invece mobili, elettrodomestici e altri beni conservati nella casa.
La responsabilità civile non indennizza un danno ai propri beni: tutela, nei casi previsti, quando l’assicurato o un altro soggetto indicato nel contratto causa involontariamente un danno a terzi. È quindi essenziale controllare chi è assicurato, quali attività sono comprese e quale massimale è disponibile.
Quali eventi sono davvero coperti?
Espressioni come danni da acqua, fenomeni elettrici o eventi atmosferici non hanno necessariamente lo stesso perimetro in ogni prodotto. Una perdita da una tubazione, un’infiltrazione dovuta a mancata manutenzione e un allagamento proveniente dall’esterno possono essere trattati in modo diverso.
Per ogni garanzia individua l’evento che attiva la copertura, i beni e le persone assicurati, le esclusioni da rispettare e il criterio di calcolo dell’indennizzo. La presenza del nome commerciale di una garanzia non basta: fanno fede condizioni di assicurazione e modulo di polizza.
Franchigia, scoperto e massimale: che cosa cambia?
La franchigia è un importo che può restare a carico dell’assicurato. Lo scoperto è normalmente espresso in percentuale e può essere accompagnato da un minimo. Il massimale rappresenta il limite massimo della prestazione assicurativa; possono inoltre esistere sottolimiti per singoli eventi o categorie di beni.
IVASS ricorda che nelle coperture di responsabilità civile la parte del risarcimento che supera il massimale resta a carico dell’assicurato e che franchigie, esclusioni e limitazioni devono essere lette nel set informativo. Per confrontare due offerte annota, per la stessa garanzia, premio, massimale, franchigia, scoperto, minimo e sottolimite.
La polizza del condominio è sufficiente?
Non bisogna presumere che la cosiddetta globale fabbricati del condominio copra il contenuto dell’appartamento, la responsabilità personale della famiglia o ogni spesa conseguente a un sinistro. Il proprietario può chiedere all’amministratore una sintesi delle garanzie e, quando necessario, consultare le condizioni della polizza condominiale.
Il confronto serve a evitare sia vuoti di copertura sia sovrapposizioni inutili. Proprietario e inquilino hanno inoltre interessi assicurabili differenti: prima della sottoscrizione occorre spiegare all’intermediario chi occupa l’immobile e a quale titolo.
Quali controlli fare prima di firmare?
Scarica e leggi il Documento informativo precontrattuale, il DIP aggiuntivo e le condizioni di assicurazione. Verifica che impresa e intermediario siano autorizzati attraverso i servizi IVASS. Controlla le definizioni di fabbricato, contenuto, nucleo familiare e terzo danneggiato, poi confronta somme assicurate, massimali, franchigie, scoperti e sottolimiti.
Leggi anche le esclusioni relative a manutenzione, vetustà, locali non abitati e pertinenze. Verifica i termini per denunciare un sinistro e i documenti richiesti. Conserva contratto, quietanze, fotografie e documentazione dei beni rilevanti: in caso di problema, sono più utili di una promessa commerciale non riportata nel contratto.
Domande frequenti
Una polizza casa copre sempre i danni da acqua?
No. Dipende dall’origine del danno, dalle garanzie acquistate, dalle esclusioni e dagli eventuali limiti. Bisogna leggere la definizione contrattuale di danno da acqua e le spese accessorie comprese, come ricerca e riparazione del guasto.
Franchigia e scoperto sono la stessa cosa?
No. La franchigia è generalmente un importo fisso, mentre lo scoperto è una percentuale del danno indennizzabile e può prevedere un minimo. Il contratto stabilisce come si applicano e se possono coesistere.
La polizza condominiale copre anche mobili ed elettrodomestici?
Non automaticamente. Occorre verificare che cosa assicura la polizza del condominio. Il contenuto dell’abitazione e la responsabilità civile personale possono richiedere garanzie distinte.
Fonti verificate
Approfondisci su Bolparo
Chi prepara queste informazioni?
Questa guida è curata dalla redazione di Bolparo, un progetto di API Editrici S.r.l. Le fonti utilizzate sono indicate negli approfondimenti. Per capire come vengono effettuati i confronti consulta il metodo di Bolparo. Puoi segnalare un errore alla redazione indicando la pagina e una fonte verificabile.